Masih Punya Cicilan Saat Pensiun? Begini Cara Pengelolaannya
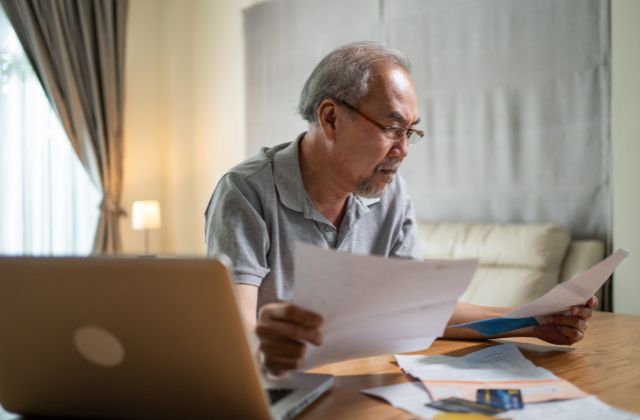
Cicilan rumah, kendaraan, atau pinjaman lain yang dulu terasa ringan dengan gaji tetap, kini bisa mengambil porsi lebih besar dari pemasukan yang jumlahnya sudah berbeda. Kondisi ini cukup banyak dialami saat memasuki masa pensiun, dan wajar kalau muncul keinginan untuk segera melunasi semuanya.
Namun, melunasi sekaligus belum tentu menjadi langkah yang paling tepat. Uang yang tersedia tetap harus cukup untuk kebutuhan sehari-hari, biaya kesehatan, dan pengeluaran yang datang tanpa direncanakan. Jadi, yang perlu dipikirkan bukan hanya seberapa cepat hutang selesai, tetapi juga berapa dana yang masih aman kamu pegang setelahnya. Untuk itu, ada beberapa hal yang bisa dilakukan agar cicilan tetap terkelola tanpa mengganggu kebutuhan lainnya.
Cara Mengelola Utang Cicilan agar Tidak Mengganggu Kesiapan Finansial di Masa Pensiun
Punya uang untuk melunasi pinjaman tidak selalu berarti uang itu aman dipakai. Dana pensiun yang cair sekaligus, kadang terlihat besar saat baru diterima. Padahal, sebagian besar mungkin harus menggantikan penghasilan bulanan selama bertahun-tahun. Karena itu, ada beberapa hal yang bisa dipertimbangkan sebelum memutuskan:
Minta rincian pelunasan lebih dulu
Saldo pokok belum tentu sama dengan jumlah akhir yang harus dibayar, sebab bisa ada bunga berjalan atau biaya lain. Tanyakan juga apakah pelunasan sebagian dimungkinkan dan bagaimana pengaruhnya ke cicilan.
Sesuaikan dengan yang kamu butuhkan
Pembayaran tambahan kadang hanya memperpendek masa pinjaman, sementara cicilan bulanan tetap sama. Kalau tujuanmu membuat cicilan lebih ringan, bandingkan dulu simulasinya, berapa yang keluar sekarang, berapa cicilan barunya, dan berapa total yang dibayar sampai lunas.
Hitung dari pemasukan yang pasti
Dikutip dari Liputan6.com, perencana keuangan Andy Nugroho mengingatkan, bahwa prinsip dasar melunasi hutang adalah mencicil bertahap sesuai kemampuan. Kemampuan itu sebaiknya dihitung dari pemasukan yang rutin diterima. Jadi, untung usaha musiman atau rencana menjual aset belum bisa dianggap pasti ada setiap bulan.
Bicarakan lebih awal kalau cicilan mulai terasa berat
Setelah kebutuhan pokok terbayar, ada kemungkinan dana untuk cicilan tidak cukup. Coba sampaikan perubahan penghasilanmu kepada pemberi pinjaman dan tanyakan lagi pilihan penyesuaian. Apakah nantinya bisa menghasilkan kesepakatan baru atau tidak. Kalau ada coba buat dokumen tertulis dan simpan secara lengkap dengan jumlah angsuran, tanggal jatuh tempo, dan biaya tambahan. Catatan ini juga memudahkan keluargamu untuk membantu memantau.
Jangan menutup kekurangan dengan pinjaman baru
Pinjaman baru memang bisa menyelesaikan tagihan bulan ini, tetapi cicilan bulan depan tetap perlu sumber pembayaran. Sebagai gantinya, coba tunda belanja besar yang masih bisa menunggu, dan ajak keluarga melihat pengeluaran mana yang bisa dikurangi bersama. Kebutuhan dasar dan pengobatan tetap dipertahankan.
Kalau perhitungannya terasa rumit, kamu bisa meminta perencana keuangan menilai seluruh pinjaman sekaligus. Bawa catatan saldo, bunga, tunggakan (jika ada), jaminan, dan pemasukan. Tujuannya mencari keputusan yang pas dengan keadaanmu, termasuk menjaga tempat tinggal dan dana kebutuhan harian.
Setelah cicilan berjalan tertib dan kebutuhan pokok aman, biasanya mulai ada sedikit ruang di keuangan. Di tahap inilah memikirkan perlindungan kesehatan terasa lebih masuk akal. Bukan untuk menambah beban, tetapi supaya rencana yang sudah tersusun rapi tidak goyah karena biaya berobat yang datang tiba-tiba. Tanpa perlindungan, dana yang tadinya untuk cicilan atau kebutuhan harian bisa terpakai untuk rumah sakit. Karena itu, cara menyiapkannya perlu dipahami dengan baik.
Mengantisipasi Risiko Kesehatan agar Beban Keuangan Pensiun Tidak Bertambah
Menyiapkan perlindungan kesehatan bisa dimulai dari hal sederhana, yaitu memberi tempat khusus bagi preminya di anggaran bulanan. Jadi, biayanya sudah diperhitungkan sejak awal dan tidak mengurangi jatah cicilan atau kebutuhan harian.
Soal manfaatnya, ada dua hal yang akan terasa kalau sebagian biaya perawatan dibantu asuransi:
Dana pensiun tetap terarah
Tabungan masih dibutuhkan untuk menopang hidup ke depan. Bantuan biaya medis mengurangi jumlah yang harus diambil dari sana.
Pelunasan utang tetap berjalan sesuai rencana
Ketika sebagian biaya perawatan ditanggung, kamu tidak terlalu perlu mencari pinjaman baru untuk menutupnya.
Salah satu pilihan yang bisa kamu gunakan adalah BCA Life Perlindungan Kesehatan Ultima, asuransi kesehatan individu yang memberikan penggantian biaya perawatan sesuai plan dan ketentuan polis. Manfaat utamanya:
Rawat inap dan pembedahan. Sebagai asuransi rawat inap sekaligus asuransi rumah sakit, produk ini membantu mengganti biaya perawatan di rumah sakit sesuai plan yang dipilih.
Rawat jalan. Termasuk rawat jalan 60 hari sebelum dan 90 hari setelah rawat inap atau pembedahan.
Perawatan penyakit kritis.
Perawatan kecelakaan.
Santunan kematian dan manfaat lainnya, sesuai plan.
Selain itu, produk ini juga cocok dengan situasi kamu yang masih mengatur cicilan karena:
Ada pilihan plan berfitur co-payment (pembagian risiko) yang premi bulanannya lebih rendah.
Premi BCA Life dapat dibayar bulanan, kuartalan, semesteran, atau tahunan, sehingga bisa disesuaikan dengan arus kas.
Manfaat tahunan hingga Rp15 miliar, ditambah booster hingga Rp45 miliar.
Masa pertanggungannya satu tahun dan dapat diperpanjang otomatis sampai usia 99 tahun.
Setelah kamu yakin dan memutuskan untuk menggunakan produk ini. Coba cocokkan dengan anggaran yang sudah kamu susun tadi. Perlindungan yang dipilih sebaiknya membantu menjaga keuangan, dan premi yang dibayar tetap terasa nyaman selama cicilan berjalan. Perencanaan yang realistis dan ditambah asuransi finansial yang sesuai, dapat membuat masa pensiunmu bisa dijalani dengan lebih tenang.