Investasi Reksadana Turun? Jangan Sampai Salah Ambil Keputusan!
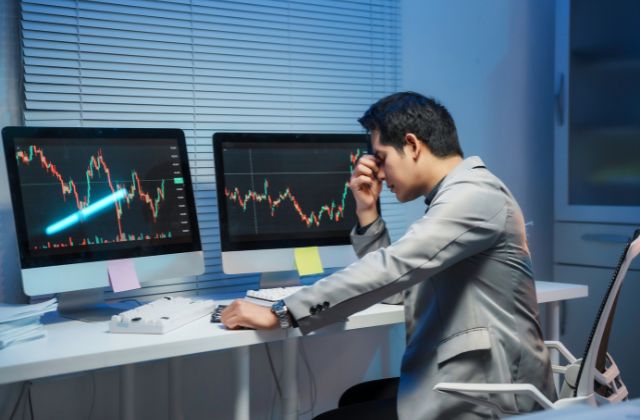
Tanggal muda, gaji baru masuk, kamu langsung menyisihkan uang buat reksadana. Beberapa minggu kemudian, saat iseng buka aplikasi, grafiknya malah merah. Mau dijual, sayang. Mau ditahan, takut turun lagi. Apalagi uang itu kamu kumpulkan buat liburan atau beli motor. Nah, daripada asal menekan tombol jual, lebih baik cek dulu apa yang sebenarnya terjadi.
Cara Mengevaluasi Kinerja Reksadana tanpa Terburu-buru Mengambil Keputusan
Bayangkan kamu menabung lewat reksadana untuk liburan ke Jepang dua tahun lagi. Dananya sudah terkumpul lumayan, lalu suatu hari kamu membuka aplikasi dan melihat nilainya turun 5%. Reaksi pertama biasanya ingin langsung mencairkan semuanya. Rasa waswas itu wajar, tapi angka turun saja belum cukup untuk memutuskan. Keputusan yang tepat bergantung pada jenis reksadananya, kapan uang itu dibutuhkan, dan seberapa besar risiko yang sanggup kamu hadapi.
Dikutip dari Bareksa, risiko pasar membuat Nilai Aktiva Bersih (NAB) reksadana bisa naik dan turun. Karena itu, kamu tidak perlu panik dan langsung mencairkan dana investasinya. Selama belum dijual, penurunan nilai belum tergolong kerugian, melainkan masih potensi. Sebelum memutuskan, coba evaluasi kinerjanya lewat tiga hal berikut:
Lihat periode penurunannya
Grafik merah seminggu berbeda dengan tren yang memburuk selama setahun.
Bandingkan dengan produk sejenis
Reksadana saham harus dibandingkan dengan kategori dan tolok ukur yang relevan, bukan dengan reksadana pasar uang.
Baca laporan bulanannya
Cek strategi manajer investasi, komposisi aset, dan apakah semuanya masih sesuai tujuan awalmu.
Hasil evaluasi itu akan membantumu menentukan langkah. Jawabannya bukan soal mencari waktu terbaik untuk menjual, melainkan alasan di balik keputusanmu. Jangan sampai keputusan hari ini justru membuat tujuan yang sudah kamu rencanakan makin jauh.
Tanda Reksadana Perlu Dievaluasi Secepatnya
Kebutuhanmu sudah dekat, komposisi investasi terlalu berisiko, atau performa produk terus kalah dibanding reksadana sejenis. Contohnya, kamu berencana membayar DP mobil, tapi dananya masih ada di reksadana saham yang nilainya sering naik turun tajam. Kalau pasar sedang turun saat uangnya dibutuhkan, rencanamu bisa tertunda. Hal yang sama berlaku untuk dana darurat. Ketika penghasilanmu baru mulai stabil, dana ini sebaiknya tidak ikut terbawa gejolak pasar. Apalagi kalau melihat penurunan kecil saja kamu sulit tidur. Bisa jadi tingkat risiko yang dipilih memang belum cocok dengan kenyamananmu.
Kalau hasil evaluasi menunjukkan perlunya perubahan, kamu bisa menyesuaikan porsi investasi secara bertahap. Pilihannya bukan sekadar jual semuanya atau diam saja.
Menjaga Aset Investasi Tetap Terencana melalui Perlindungan Finansial yang Tepat
Ada satu hal yang sering luput saat kita semangat berinvestasi, uang yang sudah dikumpulkan juga perlu dijaga dari pengeluaran mendadak. Bayangkan kamu berhasil disiplin menyisihkan gaji selama setahun, lalu harus menjalani perawatan di rumah sakit. Kalau dana darurat kurang, investasi akan bisa menjadi pilihan pertama untuk dicairkan, bahkan ketika nilainya sedang turun.
Karena itu, menjaga rencana keuangan bukan cuma soal memilih reksadana. Dana darurat dan perlindungan kesehatan juga punya peran penting. Mumpung tanggungan masih sedikit, kamu bisa mulai membagi gaji ke beberapa pos. Tidak perlu langsung besar, yang penting realistis dan konsisten.
Salah satu produk yang bisa kamu pelajari adalah BCA Life Perlindungan Kesehatan Ultima. Produk asuransi individu ini memberikan penggantian biaya di rumah sakit hingga ke seluruh dunia (kecuali Amerika Serikat), sesuai plan yang dipilih. Manfaat utamanya meliputi:
Manfaat rawat inap dan pembedahan. Penggantian biaya saat kamu dirawat atau dioperasi, sesuai plan dan ketentuan polis. Inilah inti dari asuransi rawat inap.
Manfaat rawat jalan. Mencakup rawat jalan 60 hari sebelum dan 90 hari setelah rawat inap atau pembedahan.
Manfaat perawatan penyakit kritis. Membantu biaya perawatan saat kondisi serius datang.
Manfaat perawatan kecelakaan. Membantu biaya perawatan akibat kecelakaan yang tidak terduga.
Ada beberapa nilai tambah lain. Manfaat tahunan perlindungan kesehatannya hingga Rp15 miliar, dengan booster manfaat tahunan hingga Rp45 miliar. Tersedia juga plan dengan fitur co-payment (pembagian risiko) yang preminya lebih rendah. Premi BCA Life bisa dibayar bulanan, kuartalan, semesteran, atau tahunan, jadi mudah disesuaikan dengan arus kasmu.
Pada intinya, asuransi kesehatan ini menopang rencana masa depanmu. Manfaat yang sesuai kebutuhan bisa mengurangi tekanan biaya medis, sehingga kamu tidak selalu harus mengandalkan dana investasi. Oleh karena itu, investasi yang nyaman bukan berarti grafiknya hijau setiap hari. Kamu cukup punya alasan yang jelas saat bertahan, tahu kapan perlu berbenah, dan menyiapkan cadangan untuk hal tak terduga. Anggap ini bagian dari investasi masa depan, supaya rencana jangka panjangmu tetap punya arah meski perjalanannya kadang naik turun.