KPR Belum Lunas, Pensiun Sudah Dekat? Begini Cara Menyiasati Nya
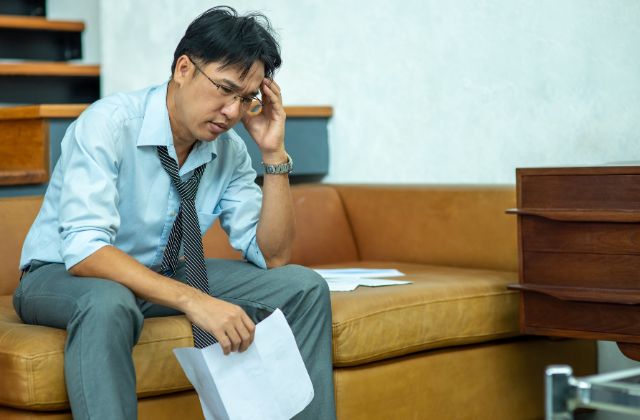
Mendekati masa pensiun, ada satu hal yang mungkin mulai kamu pertimbangkan, yaitu apakah cicilan KPR rumah sebaiknya dilunasi sebelum berhenti bekerja?
Memiliki rumah yang sudah lunas tentu menjadi keuntungan tersendiri. Kamu tidak perlu lagi menyisihkan penghasilan untuk membayar cicilan setiap bulan. Dengan begitu, dana pensiun bisa lebih leluasa digunakan untuk kebutuhan sehari-hari, menikmati waktu bersama keluarga, atau menjalankan rencana yang selama ini tertunda.
Namun, bukan berarti kamu harus terburu-buru melunasi seluruh cicilan. Ada baiknya mempertimbangkan kondisi keuangan, sisa pinjaman, dan kebutuhan setelah pensiun agar rencana pelunasan tetap berjalan dengan nyaman. Lantas, apa saja yang perlu diperhatikan? Yuk, simak beberapa tips berikut!
Tips Melunasi KPR Sebelum Pensiun
1. Hitung sisa KPR hingga mendekati masa pensiun
Coba cek kembali berapa sisa pinjaman KPR rumah yang masih harus dibayarkan. Perhatikan juga jumlah cicilan bulanan, suku bunga, dan kapan masa kredit akan berakhir. Misalnya, kamu berencana pensiun dalam lima tahun, sementara cicilan KPR masih tersisa delapan tahun. Artinya, ada tiga tahun cicilan yang perlu kamu perhitungkan dalam anggaran pensiun.
Consumer Financial Protection Bureau (CFPB) menjelaskan memasukkan tanggal pelunasan KPR ke dalam rencana pensiun akan membantu kamu mengelola dan membiayai kebutuhan tempat tinggal.
Jadi, jangan hanya melihat berapa cicilan yang harus dibayar sekarang. Perhitungkan juga apakah cicilan tersebut masih sesuai dengan kondisi keuanganmu ketika pensiun nanti.
2. Sesuaikan cicilan dengan rencana pensiun
Saat masih bekerja, cicilan rumah mungkin sudah menjadi bagian dari pengeluaran rutin. Namun, ketika pensiun, sumber pemasukan bisa berubah sehingga anggarannya perlu disesuaikan kembali. Mulailah dengan menghitung perkiraan penghasilan pensiun, lalu buat daftar kebutuhan bulanan seperti belanja rumah tangga, tagihan, transportasi, dan kebutuhan pribadi.
Dari perhitungan tersebut, kamu bisa menentukan berapa dana yang nyaman dialokasikan untuk membayar KPR rumah. Jangan lupa, tetap sisihkan dana darurat dan tabungan untuk menikmati masa pensiun. Menggunakan anggaran yang lebih terencana, kamu bisa melanjutkan pembayaran cicilan tanpa harus mengorbankan kebutuhan lainnya.
3. Pertimbangkan cara pelunasan lebih cepat
Kalau memiliki dana tambahan, tidak ada salahnya mempertimbangkan pelunasan KPR lebih cepat. Misalnya, kamu bisa mengalokasikan sebagian bonus tahunan, hasil investasi, atau tabungan khusus untuk mengurangi pokok pinjaman.
Cara ini berpotensi mempersingkat tenor dan menghemat total bunga yang dibayarkan. Namun, sebelum melakukannya, pastikan kamu sudah mengetahui ketentuan pelunasan dipercepat dari bank, termasuk kemungkinan biaya penalti.
Paling penting, gunakan dana yang memang sudah dialokasikan untuk pelunasan. Jadi, tabungan pensiun dan kebutuhan sehari-hari tetap memiliki anggaran tersendiri.
4. Siapkan dana untuk kebutuhan rumah setelah pensiun
KPR sudah lunas bukan berarti pengeluaran untuk rumah selesai begitu saja. Kamu tetap perlu menyiapkan dana untuk perawatan agar rumah selalu nyaman ditempati. Contohnya, biaya pengecatan, perbaikan atap, penggantian peralatan rumah tangga, atau renovasi kecil untuk menyesuaikan kebutuhan di masa pensiun.
Supaya lebih mudah, buat tabungan khusus perawatan rumah yang diisi secara rutin. Besarannya bisa disesuaikan dengan kondisi bangunan dan kemampuan finansial. Jadi, kamu tidak perlu mengambil dana dari anggaran kebutuhan sehari-hari setiap kali ingin melakukan perawatan rumah.
Pentingnya Perlindungan Finansial untuk Menjaga Rencana Pelunasan KPR
Rencana melunasi KPR sebelum pensiun biasanya sudah dihitung dengan cermat: berapa yang dicicil tiap bulan, berapa yang disisihkan, kapan targetnya selesai. Namun, hitungan itu bisa bergeser kalau ada biaya berobat yang datang tiba-tiba. Karena itu, perencanaan pensiun sebaiknya dilengkapi perlindungan kesehatan. Dana cicilan rumah tetap punya jatah sendiri, begitu pula dana untuk kesehatan dan kegiatan setelah pensiun.
Salah satu pilihan yang bisa kamu pertimbangkan adalah BCA Life Perlindungan Kesehatan Ultima, asuransi individu yang memberikan penggantian biaya perawatan sesuai plan dan ketentuan polis. Manfaatnya antara lain:
Rawat inap dan pembedahan. Sebagai asuransi rawat inap sekaligus asuransi rumah sakit, produk ini membantu mengganti biaya perawatan di rumah sakit.
Rawat jalan. Termasuk rawat jalan 60 hari sebelum dan 90 hari setelah rawat inap atau pembedahan.
Perawatan penyakit kritis dan kecelakaan, sesuai cakupan plan yang dipilih.
Santunan kematian dan manfaat lainnya, sesuai plan.
Beberapa hal lain mungkin berguna saat kamu menghitung arus kas selama cicilan berjalan:
Ada pilihan plan berfitur co-payment (pembagian risiko) yang preminya lebih rendah.
Premi BCA Life bisa dibayar bulanan, kuartalan, semesteran, atau tahunan.
Manfaat tahunan hingga Rp15 miliar, dengan booster hingga Rp45 miliar.
Usia masuknya mulai 30 hari hingga 70 tahun, dengan masa pertanggungan satu tahun yang dapat diperpanjang otomatis sampai usia 99 tahun.
Sebelum memilih plan, konsultasikan kebutuhanmu dengan tim BCA Life, lalu cocokkan dengan anggaran pensiun yang sudah disiapkan. Baca juga ringkasan informasi Produk dan layanan agar ketentuan dan batasannya jelas.
Melunasi KPR sebelum pensiun memang langkah yang baik, tetapi bukan satu-satunya yang perlu disiapkan. Cicilan, tabungan, kebutuhan rumah, dan asuransi finansial perlu berjalan seimbang. Mulailah dari hal yang paling dekat, seperti cek sisa KPR dan kondisi keuanganmu saat ini, tentukan target pelunasan yang realistis, lalu lengkapi dengan perlindungan yang sesuai.